En cette fin d’année 2026, bloquer son taux de crédit immobilier est devenu l’arbitrage financier le plus décisif pour tout emprunteur venant de signer un compromis de vente ou sur le point de concrétiser un achat immobilier. Alors que le rendement de l’OAT à 10 ans de l’État français évolue durablement au-dessus de 4 %, les établissements bancaires durcissent leurs conditions d’octroi et réajustent régulièrement leurs grilles tarifaires vers le haut. Dans ce contexte tendu, un piège redoutable et méconnu guette les acquéreurs : les propositions de taux en agence bancaire ne sont valables que 7 à 10 jours ouvrés. Penser qu’attendre le début de l’année 2027 permettra de décrocher de meilleures conditions est une illusion dangereuse, tant les comités de risque, le réajustement des marges commerciales et l’engorgement administratif de janvier menacent de compromettre votre financement. Heureusement, une règle d’or méconnue du grand public change radicalement la donne : un délai de condition validé peut être négocié avec une banque. Certaines banques partenaires acceptent de négocier un délai de un mois entier (30 jours) pour bloquer un taux : tout se négocie !
📞 Vous venez de signer un compromis de vente ou allez le faire ?
Ne laissez pas votre barème de taux expirer. Pierre Desfond, courtier indépendant au sein de La Maison du Courtier, négocie directement auprès des directions régionales bancaires un verrouillage ferme de votre taux d’intérêt pendant 30 jours complets.
👉 Appelez directement Pierre Desfond au 06 32 78 86 15 ou demandez votre étude de prêt et simulation gratuite en ligne.
Fin d’année 2026 : pourquoi les banques resserrent brutalement leurs barèmes de taux
Le paysage du crédit immobilier connaît un net regain de tension en ce dernier trimestre 2026. L’emprunt d’État de référence (l’OAT à 10 ans), thermomètre incontournable du refinancement bancaire, a franchi la barre des 4 %, un niveau inédit depuis plus de quinze ans selon les analyses de marché de Pretto. Ce renchérissement du coût de la ressource financière sur les marchés obligataires contraint directement les banques de détail à reconstituer leurs marges d’intermédiation. En moyenne, les taux nominaux observés sur le marché s’établissent désormais à 3,45 % sur 15 ans, 3,58 % sur 20 ans et 3,65 % sur 25 ans pour les profils standards.
Parallèlement, la fin de l’exercice civil constitue une période particulièrement délicate pour l’ensemble des réseaux bancaires français. Les agences et les directions régionales ont pour la plupart atteint ou réajusté leurs objectifs annuels de distribution de crédits. Les comités d’engagement restreignent les enveloppes de décotes commerciales exceptionnelles et clôturent progressivement leurs budgets de risque. Dans ce contexte de frilosité, les banques ne s’engagent plus sur la durée : les barèmes de taux ne sont désormais garantis que pendant 7 à 10 jours à compter de la remise d’un compromis de vente.
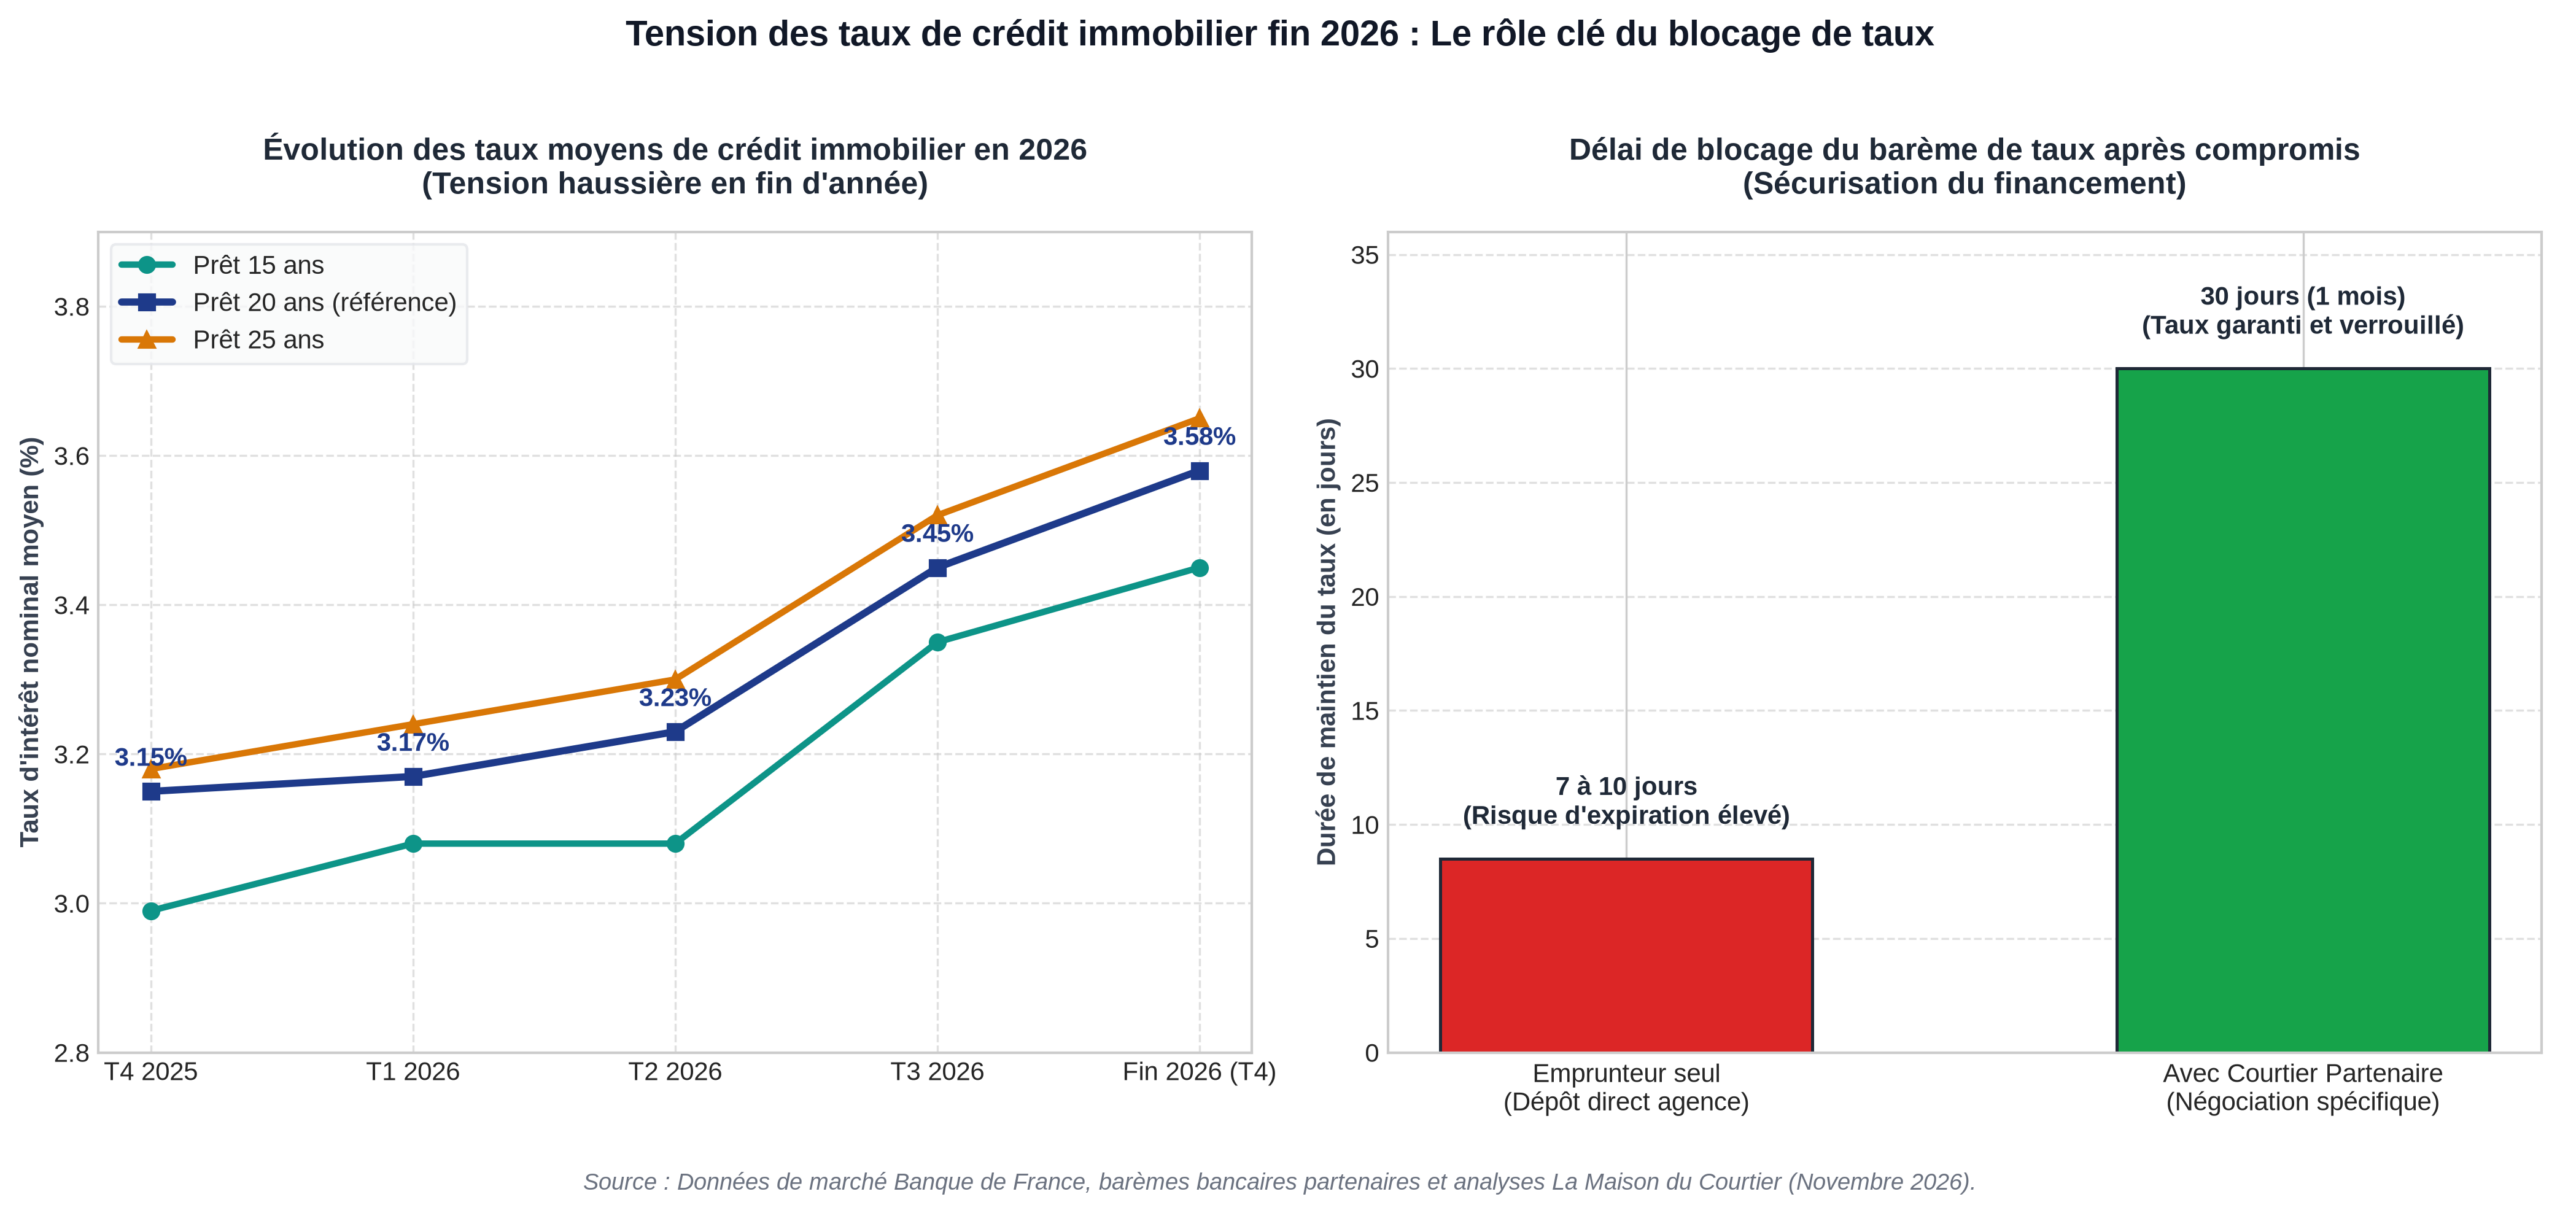
Ce graphique illustre la hausse progressive des taux constatée tout au long de l’année 2026 et met en lumière l’écart fondamental entre la durée de validité restreinte d’une proposition directe en agence (7 à 10 jours) et la protection d’un blocage de taux étendu à 30 jours obtenu par un courtier partenaire.
Les coulisses des comités bancaires en décembre : comment se décide réellement votre accord de prêt
Pour comprendre la vulnérabilité d’un emprunteur isolé en fin d’année, il est indispensable de lever le voile sur le fonctionnement interne des comités de crédit bancaires. Contrairement à une idée reçue, votre conseiller en agence bancaire ne dispose pas du pouvoir d’accorder définitivement votre prêt immobilier :
- Le conseiller de clientèle en agence : Il assure l’accueil commercial et saisit les données financières dans le progiciel bancaire. Il peut vous remettre une simulation ou un accord de principe indicatif, mais il ne valide aucun engagement de taux ferme opposable au siège.
- Le directeur d’agence locale : Il dispose d’un pouvoir de délégation limité à certains montants et profils d’emprunteurs standards. Dès lors qu’une décote de taux, un dépassement de durée ou une clause spécifique est requise, le dossier quitte l’agence.
- Le pôle d’analyse régional des engagements (back-office crédits) : C’est ici que le dossier est examiné sous tous ses angles (ratios d’endettement, tenue des comptes, garanties réelles ou cautionnement mutuel). En fin d’année, ces pôles sont submergés par des centaines de demandes en attente de clôture comptable avant le 31 décembre.
- Le comité de crédit hebdomadaire : Réuni chaque semaine sous la présidence de la direction des risques, ce comité tranche sur les dossiers sensibles et arbitre les enveloppes de décotes. Lorsque le calendrier s’accélère à l’approche des congés de fin d’année, les comités réduisent drastiquement les délais de tolérance. Tout dossier dont une seule pièce fait défaut est immédiatement ajourné à la session suivante, entraînant l’expiration immédiate du barème tarifaire en vigueur.
Le piège de l’emprunteur isolé : pourquoi le délai de 7 à 10 jours est intenable
Pour un particulier qui démarche seul les banques après avoir signé son compromis de vente, ce délai de validité de 7 à 10 jours se transforme quasi systématiquement en piège financier. Le parcours classique de l’emprunteur isolé se heurte à des frictions opérationnelles inévitables :
- La lourdeur administrative de la constitution du dossier : Les banques exigent un ensemble documentaire exhaustif. Il suffit d’une page manquante sur un relevé de compte, d’un justificatif d’apport datant de plus de trois mois ou d’une annexe technique du compromis non paraphée pour que le dossier soit mis en attente par l’analyste.
- La lenteur des échanges en agence : Entre la prise de rendez-vous initiale, les relances par courriel pour obtenir les pièces complémentaires et la disponibilité aléatoire du conseiller, 10 à 15 jours calendaires s’écoulent aisément avant même l’envoi du dossier au pôle risques.
- L’expiration automatique du barème : Dès lors que le délai de 7 à 10 jours est dépassé sans que le dossier n’ait été formellement instruit et validé par le service des engagements, la banque applique sa nouvelle grille tarifaire. En période de tension haussière, cette révision se traduit par une majoration immédiate de 0,15 % à 0,30 %.
- La menace sur la condition suspensive du compromis : Selon les règles du Code de la consommation (article L. 313-41) rappelées par les experts juridiques d’HelloPrêt, le délai minimal légal pour obtenir son offre de prêt est de 30 jours, et les compromis prévoient couramment entre 45 et 60 jours. Si l’emprunteur perd ses deux premières semaines avec un barème qui saute, il se retrouve acculé par le calendrier notarié et risque de perdre son indemnité d’immobilisation de 5 % à 10 %.
Comme le précise l’organisme d’information financière La finance pour tous, tant que l’offre de prêt formelle n’a pas été officiellement émise, l’établissement bancaire conserve le droit légal de modifier les conditions et le taux d’intérêt de son accord de principe. L’emprunteur isolé n’a donc aucune garantie réelle tant que le contrat n’est pas imprimé.
Tableau d’impact : combien vous coûte une hausse de taux de +0,25 % subie au renouvellement du barème ?
Une révision tarifaire bancaire de +0,25 % peut sembler anodine à première vue. Pourtant, appliquée sur une durée de 20 ou 25 ans, elle représente un surcoût de plusieurs milliers d’euros et altère directement votre capacité d’emprunt au regard des normes d’endettement du Haut Conseil de Stabilité Financière (taux d’effort strictement plafonné à 35 % assurance comprise).
Voici la simulation concrète de l’impact financier d’une hausse de 0,25 % sur votre mensualité et le coût total de votre prêt :
| Montant emprunté | Durée du prêt | Taux initial bloqué | Taux réajusté (+0,25 %) | Surcoût mensuel | Surcoût total sur le crédit | Impact sur le taux d’endettement |
|---|---|---|---|---|---|---|
| 200 000 € | 20 ans | 3,45 % | 3,70 % | + 26 € / mois | + 6 240 € | + 0,8 % de taux d’effort |
| 200 000 € | 25 ans | 3,55 % | 3,80 % | + 28 € / mois | + 8 400 € | + 0,9 % de taux d’effort |
| 250 000 € | 20 ans | 3,45 % | 3,70 % | + 32 € / mois | + 7 680 € | + 1,0 % de taux d’effort |
| 250 000 € | 25 ans | 3,55 % | 3,80 % | + 35 € / mois | + 10 500 € | + 1,1 % de taux d’effort |
| 300 000 € | 20 ans | 3,45 % | 3,70 % | + 39 € / mois | + 9 360 € | + 1,2 % de taux d’effort |
| 300 000 € | 25 ans | 3,55 % | 3,80 % | + 42 € / mois | + 12 600 € | + 1,3 % de taux d’effort |
*Simulation hors assurance emprunteur. Données indicatives à titre d’illustration financière.*
Pour un crédit de 250 000 € sur 25 ans, laisser passer son délai de barème revient tout simplement à jeter 10 500 € par la fenêtre en intérêts bancaires superflus. Pire encore : cette majoration peut faire basculer votre taux d’endettement au-delà du seuil fatidique de 35 %, entraînant un refus pur et simple de votre demande de prêt.
Pour évaluer précisément les économies réalisables sur votre profil, consultez notre analyse sur combien vous pouvez réellement économiser avec un courtier en crédit.
Le rôle clé du courtier : « Tout se négocie ! » Comment obtenir un blocage de taux à 1 mois (30 jours)
Face à cette rigidité bancaire, une vérité fondamentale doit être connue de tous les futurs acquéreurs : un délai de condition validé peut être négocié avec une banque. Certaines banques peuvent négocier un délai de un mois pour bloquer un taux : tout se négocie !
Cette règle d’or est le cœur même du métier de courtier en crédit immobilier. Contrairement à un particulier qui se présente de manière isolée au guichet d’une agence locale, un cabinet de courtage reconnu comme La Maison du Courtier traite directement avec les pôles de prescription immobilière, les banques régionales et les directions des risques.
Les 4 mécanismes qui permettent au courtier de bloquer votre taux pendant 30 jours :
- La réservation formelle de barème : Dès la réception de votre compromis signé et la validation technique de vos pièces, le courtier active une convention de réservation de taux auprès de ses banques partenaires. Ce protocole conventionné garantit que les conditions financières convenues restent gelées pendant 30 jours calendaires entiers, protégeant votre financement contre toute hausse intermédiaire.
- La complétude immédiate et le filtrage expert : Les analystes bancaires traitent en priorité absolue les dossiers présentés par les courtiers, car ils savent que le dossier est 100 % complet, calculé aux normes HCSF et exempt de vices de forme. Aucun temps n’est perdu en allers-retours documentaires.
- Le pouvoir de négociation des volumes d’affaires : En apportant plusieurs dizaines de millions d’euros de financements qualifiés par an aux réseaux bancaires, le courtier dispose d’un poids relationnel qu’aucun emprunteur individuel ne peut égaler. Ce levier permet d’obtenir des dérogations exceptionnelles sur les délais de maintien de taux.
- La coordination avec l’assurance emprunteur : Pendant ce mois de sérénité où votre taux nominal est verrouillé, votre courtier met simultanément en concurrence les contrats d’assurance de prêt grâce aux opportunités offertes par la législation, optimisant encore davantage votre coût global de crédit.
Étude de cas réel : l’impact d’un blocage de taux négocié pour un couple d’acquéreurs
Pour mesurer l’efficacité de cette stratégie, prenons l’exemple concret de Julien et Sophie, couple d’acquéreurs trentenaires dans la région stéphanoise. Après avoir signé un compromis de vente fin octobre pour une maison à 280 000 €, ils sollicitent leur agence bancaire historique. La banque leur délivre une simulation à 3,45 % sur 22 ans, mais assortie d’une clause stricte : l’accord de principe doit être signé sous 8 jours ouvrés avec toutes les pièces définitives.
Faute d’avoir pu obtenir à temps une attestation de don familial notarié, le délai de 8 jours expire. À leur retour en agence, le barème mensuel de la banque a augmenté : le nouveau taux proposé grimpe à 3,70 %, alourdissant la mensualité de 34 € par mois (+8 976 € sur la durée totale) et flirtant dangereusement avec la limite des 35 % d’endettement.
En faisant appel en urgence à Pierre Desfond chez La Maison du Courtier :
- Le dossier complet est restructuré et audité en 24 heures chrono.
- Une banque partenaire régionale est immédiatement sollicitée avec négociation d’une convention de blocage de taux à 30 jours fermes au barème préférentiel partenaire de 3,42 %.
- L’accord d’engagement et l’édition de l’offre de prêt ont été menés à leur terme dans le respect scrupuleux de la condition suspensive du compromis de vente.
- Résultat net : 9 450 € d’intérêts économisés et un projet immobilier sauvé in extremis du refus bancaire.
Pour aller plus loin dans la sécurisation de vos démarches, découvrez nos recommandations pratiques pour éviter les pièges d’une demande de crédit immobilier.
Pourquoi attendre début 2027 est une fausse bonne idée
Beaucoup d’acquéreurs hésitent en fin d’année et se disent : « Je vais attendre janvier 2027, les compteurs bancaires seront remis à zéro et les taux baisseront peut-être. » Dans la pratique bancaire, ce raisonnement repose sur des postulats erronés qui peuvent coûter très cher. Voici pourquoi attendre le premier trimestre 2027 est un piège :
1. Le réajustement des politiques de risque et des marges commerciales
Au 1er janvier de chaque année, les sièges sociaux des banques actualisent leurs grilles d’objectifs, leurs coûts de refinancement et leurs exigences de rentabilité. Dans un contexte où les marchés obligataires demeurent volatils et où l’OAT 10 ans reste ferme, rien ne garantit une détente des taux nominaux. Au contraire, les banques profitent fréquemment du début d’année pour réajuster leurs marges à la hausse afin de préserver leur rentabilité commerciale et intégrer les nouvelles directives de solvabilité prudentielle.
2. L’engorgement massif des pôles d’analyse de crédit en janvier
Après la fermeture partielle des services de crédit pendant les congés de fin d’année, le mois de janvier subit une vague d’engorgement administratif sans précédent. Les analystes doivent absorber le retard accumulé en décembre tout en traitant l’afflux massif des nouveaux dossiers déposés par les emprunteurs ayant attendu la rentrée. Les délais d’instruction d’un dossier passent couramment de 10 jours à plus de 4 ou 5 semaines. Si vous déposez votre demande en janvier, vous risquez un dépassement critique de votre délai de condition suspensive.
3. Les taux d’usure et le plafonnement réglementaire
Même si la Banque de France actualise régulièrement les seuils d’usure (fixés à 5,40 % pour les crédits de 20 ans et plus au quatrième trimestre selon les données officielles de Service-Public.gouv.fr), la marge de manœuvre des banques reste encadrée par la stricte limitation du taux d’effort à 35 %. Attendre 2027 en espérant une baisse hypothétique de 0,10 % vous expose à un risque d’arbitrage défavorable bien supérieur au gain espéré.
4. L’intransigeance accrue des vendeurs et des agences immobilières
Face aux incertitudes économiques, les propriétaires vendeurs et les notaires n’accordent plus facilement d’avenants de prorogation de compromis de vente. Si votre financement n’est pas solidement engagé et verrouillé dès la signature du compromis en fin d’année, le vendeur peut légitimement constater la caducité de la promesse de vente et remettre le bien sur le marché, empochant au passage votre séquestre d’indemnité d’immobilisation.
⏱️ Ne laissez pas les comités bancaires décider de votre avenir immobilier
En fin d’année, chaque jour compte pour figer votre barème de taux avant les fermetures comptables. Confiez votre dossier à un professionnel chevronné qui saura défendre vos intérêts.
📞 Contactez Pierre Desfond au 06 32 78 86 15 pour un échange confidentiel et immédiat sur votre financement.
Méthode pratique : comment constituer un dossier « zéro défaut » dès la signature du compromis
Pour permettre à votre courtier d’obtenir le blocage de votre taux à 1 mois auprès des comités bancaires, votre dossier doit faire l’objet d’une préparation méthodique irréprochable. Un dossier « zéro défaut » inspire confiance aux analystes et autorise des négociations d’exception.
Voici les 5 catégories de justificatifs indispensables à réunir sans délai :
- Identité et situation familiale : Carte nationale d’identité ou passeport en cours de validité (recto-verso), livret de famille, contrat de mariage ou convention de PACS le cas échéant, jugement de divorce avec convention de liquidation.
- Justificatifs de revenus professionnels : Vos 3 derniers bulletins de salaire, le bulletin de salaire du mois de décembre de l’année précédente (pour vérifier le cumul annuel imposable net), ainsi que vos 2 derniers avis d’imposition complets. Pour les chefs d’entreprise, commerçants, artisans ou professions libérales : les liasses fiscales certifiées (bilans et comptes de résultat) des 3 derniers exercices comptables.
- Relevés de comptes bancaires (analyse du comportement) : Les 3 derniers relevés mensuels de la totalité de vos comptes bancaires (comptes courants personnels et professionnels, comptes joints). Veillez à proscrire rigoureusement tout incident de paiement, rejet de prélèvement, découvert non autorisé ou opération sur des plateformes de jeux d’argent dans les 90 jours précédant le dépôt.
- Justificatifs de l’épargne et de l’apport personnel : Relevés récents attestant de l’origine de votre apport (Livret A, LDDS, PEL, assurance-vie, épargne salariale ou attestation notariale de donation familiale). Rappelons que les banques apprécient que l’emprunteur conserve une épargne résiduelle de précaution après opération (équivalente à 6 mois de mensualités).
- Pièces relatives au projet immobilier : Le compromis ou la promesse de vente paraphé et signé par toutes les parties, accompagné du dossier complet de diagnostics techniques (DPE, amiante, électricité, assainissement) et, s’il s’agit d’un bien en copropriété, des trois derniers procès-verbaux d’assemblée générale et du pré-état daté.
Les 3 erreurs éliminatoires à proscrire sur vos relevés de compte
Dans l’analyse comportementale minutieuse menée par les analystes risques bancaires, trois signaux d’alerte provoquent quasi systématiquement un blocage ou un refus de réservation de barème :
- Les découverts bancaires et commissions d’intervention : Même d’un montant dérisoire de quelques dizaines d’euros, un solde débiteur récent traduit pour la banque un manque de discipline budgétaire qui disqualifie immédiatement le dossier pour toute négociation de taux dérogatoire.
- Les facilités de paiement fractionné et crédits revolving non soldés : Les paiements en 3x ou 4x sans frais souscrits sur internet ou les réserves de crédit renouvelables sont systématiquement requalifiés en charges financières mensuelles. Elles doivent être intégralement soldées avec attestation de clôture à l’appui avant la transmission du dossier.
- Les mouvements de fonds inexpliqués entre comptes : Tout virement créditeur significatif provenant d’un tiers ou d’une plateforme d’investissement doit faire l’objet d’un justificatif officiel clair (attestation de don familial cerfa n° 2735, acte de vente ou déblocage de plan d’épargne entreprise).
Comment bien rédiger la clause suspensive de financement avec le notaire
Dès la rédaction du compromis de vente chez le notaire ou en agence immobilière, deux précautions essentielles doivent être prises pour sécuriser votre opération :
- Négocier un délai de condition suspensive de 60 jours : Si la loi fixe un plancher minimal de 30 jours, exigez systématiquement un délai de 60 jours dans l’avant-contrat. Ce délai laisse la marge de manœuvre nécessaire pour instruire le dossier, réaliser le blocage de taux à un mois et éditer l’offre sans stress.
- Indiquer un taux d’intérêt réaliste dans la clause : Ne laissez pas inscrire un taux plancher trop bas dans votre compromis. Mentionnez un taux maximum conforme aux réalités du marché en fin d’année (par exemple 3,70 % ou 3,80 % hors assurance), ce qui vous protège juridiquement tout en évitant que la banque refuse de motiver une non-obtention conforme.
En confiant ces documents en amont à Pierre Desfond chez La Maison du Courtier, un audit préalable de bancabilité est réalisé sous 24 heures pour calibrer exactement la stratégie de négociation et sélectionner la banque qui accordera le délai de blocage de taux le plus avantageux. Vous pouvez également consulter notre guide dédié à l’analyse d’une simulation de crédit immobilier.
La chronologie idéale : les 30 jours de votre crédit pas à pas
Pour transformer une période d’incertitude bancaire en succès financier, voici le calendrier rigoureux mis en œuvre par un courtier partenaire lors d’un blocage de taux à 30 jours :
- Jour 1 à 2 : Signature du compromis de vente chez le notaire et transmission immédiate de l’ensemble des pièces du dossier à votre courtier.
- Jour 3 à 4 : Audit approfondi de solvabilité, calcul des ratios d’endettement HCSF, vérification du reste à vivre et sélection de l’établissement bancaire le plus compétitif pour votre profil.
- Jour 5 : Dépôt officiel du dossier complet auprès du pôle engagements partenaire et enregistrement de la réservation formelle de taux (déclenchement de la garantie de 30 jours).
- Jour 6 à 15 : Instruction prioritaire par les analystes risques bancaires et négociation conjointe de la délégation d’assurance emprunteur pour optimiser le Taux Annuel Effectif Global (TAEG).
- Jour 16 à 20 : Réception de l’accord de principe formel validé sans condition résiduelle et transmission de l’attestation de financement au notaire pour purger la condition suspensive.
- Jour 21 à 25 : Émission officielle de l’offre de contrat de crédit immobilier par la banque, expédiée sur support durable avec maintien des conditions pendant 30 jours supplémentaires.
- Jour 26 à 30+ : Respect du délai légal de réflexion obligatoire de 10 jours calendaires (loi Scrivener) et retour de l’offre acceptée et signée dès le 11e jour pour appel des fonds.
Au-delà du taux : ce que votre courtier négocie également avec la banque
Si le verrouillage du taux d’intérêt et l’extension du délai de blocage à 30 jours constituent la priorité absolue en fin d’année, l’intervention d’un courtier partenaire permet de négocier l’ensemble des paramètres accessoires de votre contrat de crédit :
- L’exonération des indemnités de remboursement anticipé (IRA) : En cas de revente de votre bien immobilier ou de rentrée de fonds future, la suppression des pénalités de remboursement anticipé (hors rachat par la concurrence) représente une économie de 3 % du capital restant dû ou de 6 mois d’intérêts.
- La modularité et le report d’échéances : La possibilité d’augmenter ou de diminuer les mensualités jusqu’à 30 % sans pénalités financières apporte une souplesse indispensable pour adapter le crédit aux aléas de la vie active.
- La franchise ou le différé d’amortissement : Indispensable si votre projet immobilier comporte des travaux de rénovation ou un délai d’emménagement, le différé permet de ne payer que les intérêts intercalaires ou l’assurance durant la phase de chantier.
- Les frais de dossier bancaires : Alors que les banques appliquent des frais de dossier standard oscillant entre 1 000 € et 1 500 €, un courtier partenaire négocie régulièrement leur minoration ou leur plafonnement forfaitaire.
Foire aux questions : tout comprendre sur le blocage de taux et les délais bancaires
Quelle est la durée minimale légale de la condition suspensive dans un compromis de vente ?
L’article L. 313-41 du Code de la consommation stipule que la durée de validité de la condition suspensive d’obtention de prêt ne peut en aucun cas être inférieure à un mois (30 jours) à compter de la signature de l’avant-contrat. Dans la pratique notariale, ce délai est très fréquemment fixé entre 45 et 60 jours afin de tenir compte de la réalité des délais de traitement des établissements de crédit.
La banque a-t-elle le droit de modifier son taux avant l’émission de l’offre de prêt ?
Oui. Un simple accord de principe, une simulation commerciale ou une attestation de faisabilité remise par un conseiller bancaire n’ont aucune valeur d’engagement juridique ferme sur le taux d’intérêt. Seule l’émission de l’offre de prêt officielle oblige la banque à maintenir son taux inchangé pendant une durée minimale légale de 30 jours à compter de sa réception par l’emprunteur. C’est précisément pour cette raison que la négociation préalable d’un « blocage de barème » par un courtier est primordiale.
En quoi consiste concrètement le blocage de taux à 1 mois négocié par un courtier ?
Il s’agit d’un accord conventionné passé entre le cabinet de courtage et la direction régionale d’un établissement bancaire partenaire. Dès la transmission d’un dossier complet avec compromis signé, la banque gèle le barème de taux en vigueur au jour du dépôt pendant une période garantie de 30 jours calendaires. Même si les taux du marché augmentent de 0,20 % ou 0,40 % durant ce mois d’instruction, votre dossier sera édité au taux initialement réservé.
Pourquoi les banques refusent-elles souvent le blocage de taux aux particuliers isolés ?
Un particulier représente une transaction ponctuelle et isolée pour l’agence bancaire. De plus, les conseillers d’agence sont confrontés à des dossiers souvent incomplets ou mal instruits qui génèrent des retards administratifs importants. Les banques réservent leurs engagements de maintien de barème à leurs courtiers partenaires accrédités, qui leur garantissent des dossiers conformes et un volume régulier de clients de qualité.
Que faire si ma banque annonce une hausse de taux alors que mon compromis est en cours ?
Si vous avez déposé votre dossier seul et que votre conseiller vous annonce une révision de barème à la hausse, ne signez rien sous la panique. Contactez immédiatement un courtier indépendant. Grâce à son réseau multi-banques, il pourra auditer votre dossier en urgence, vérifier si une autre banque partenaire peut reprendre le dossier à un taux plus compétitif et activer une procédure accélérée pour respecter la date limite de votre compromis.
Peut-on négocier son assurance emprunteur en même temps que le blocage du taux ?
Absolument. Dès le blocage du taux nominal opéré avec la banque retenue, votre courtier met en place une délégation d’assurance externe sur mesure. Grâce aux règles de substitution d’assurance, cette démarche permet de réduire le coût de la prime de 50 % à 70 % par rapport au contrat groupe bancaire standard, renforçant considérablement votre pouvoir d’achat global.
Sources documentaires et références professionnelles
- Banque de France & Service-Public.gouv.fr : Avis relatif à la fixation des taux de l’usure applicables au 4e trimestre 2026 (Lien officiel).
- Pretto : Baromètre et analyse de l’évolution des taux de crédit immobilier et de l’OAT 10 ans en 2026 (Consulter l’analyse).
- La finance pour tous : Modalités et délais légaux de validité des offres de prêt immobilier (La finance pour tous).
- HelloPrêt & Légifrance : Guide juridique sur la condition suspensive de prêt et l’article L. 313-41 du Code de la consommation (HelloPrêt).
- Haut Conseil de Stabilité Financière (HCSF) : Normes prudentielles d’octroi de crédit immobilier et maintien de la règle des 35 % d’endettement (Normes HCSF).