La souscription d’une assurance de prêt immobilier représente souvent entre 25 % et 35 % du coût global d’un crédit. Longtemps verrouillé par les établissements bancaires, ce marché a connu une transformation juridique majeure avec la promulgation de la loi Lemoine (loi n° 2022-270 du 28 février 2022). Désormais, chaque emprunteur dispose du droit légal et inaliénable de résilier son assurance emprunteur à tout moment, sans frais ni pénalités financières.
Que votre emprunt ait été conclu il y a six mois ou dix ans, la loi Lemoine offre l’opportunité de renégocier vos garanties, de faire jouer la concurrence et de réaliser des milliers d’euros d’économies tout en bénéficiant d’une couverture rigoureusement équivalente ou supérieure.
Qu’est-ce que la loi Lemoine et que change-t-elle pour les emprunteurs ?
Adoptée pour rééquilibrer les relations entre les établissements prêteurs et les ménages, la loi Lemoine est entrée en vigueur le 1er juin 2022 pour les nouveaux contrats de prêt, avant d’être étendue dès le 1er septembre 2022 à l’ensemble des contrats en cours d’exécution.
Auparavant, le remplacement d’un contrat était soumis à des contraintes calendaires strictes : la loi Hamon permettait de changer d’assurance de prêt uniquement au cours des 12 premiers mois suivant la signature de l’offre, tandis que l’amendement Bourquin imposait un préavis de deux mois avant la date anniversaire. La moindre erreur de calcul de date de préavis entraînait le rejet systématique de la demande par la banque.
La loi Lemoine a supprimé ces obstacles en instaurant la résiliation infra-annuelle sans condition de date. Comme le rappelle le Ministère de l’Économie et des Finances, tout particulier peut désormais notifier sa demande de substitution à tout moment dès qu’il identifie une solution d’assurance plus compétitive.
Combien pouvez-vous réellement économiser sur votre assurance de prêt ?
La différence de prix entre le contrat de groupe proposé d’office par votre banque et un contrat individuel en délégation externe s’explique par le mode de tarification des cotisations :
- Le contrat de groupe bancaire : La prime est mutualisée et calculée sur le capital initial emprunté. Les mensualités d’assurance restent donc constantes tout au long du crédit, y compris lorsque le capital restant dû s’amenuise.
- La délégation d’assurance individuelle : La prime est calculée sur le capital restant dû (ou sur un barème sur-mesure), en tenant compte de votre profil réel (âge, profession non sédentaire ou de bureau, fumeur ou non-fumeur).
Selon les enquêtes de la DGCCRF et les bilans du Comité consultatif du secteur financier (CCSF), les demandes de changement d’assurance emprunteur ont bondi de plus de 150 % depuis l’entrée en vigueur de la loi. Les économies nettes constatées s’élèvent couramment entre 5 000 € et 15 000 € sur la durée globale du prêt.
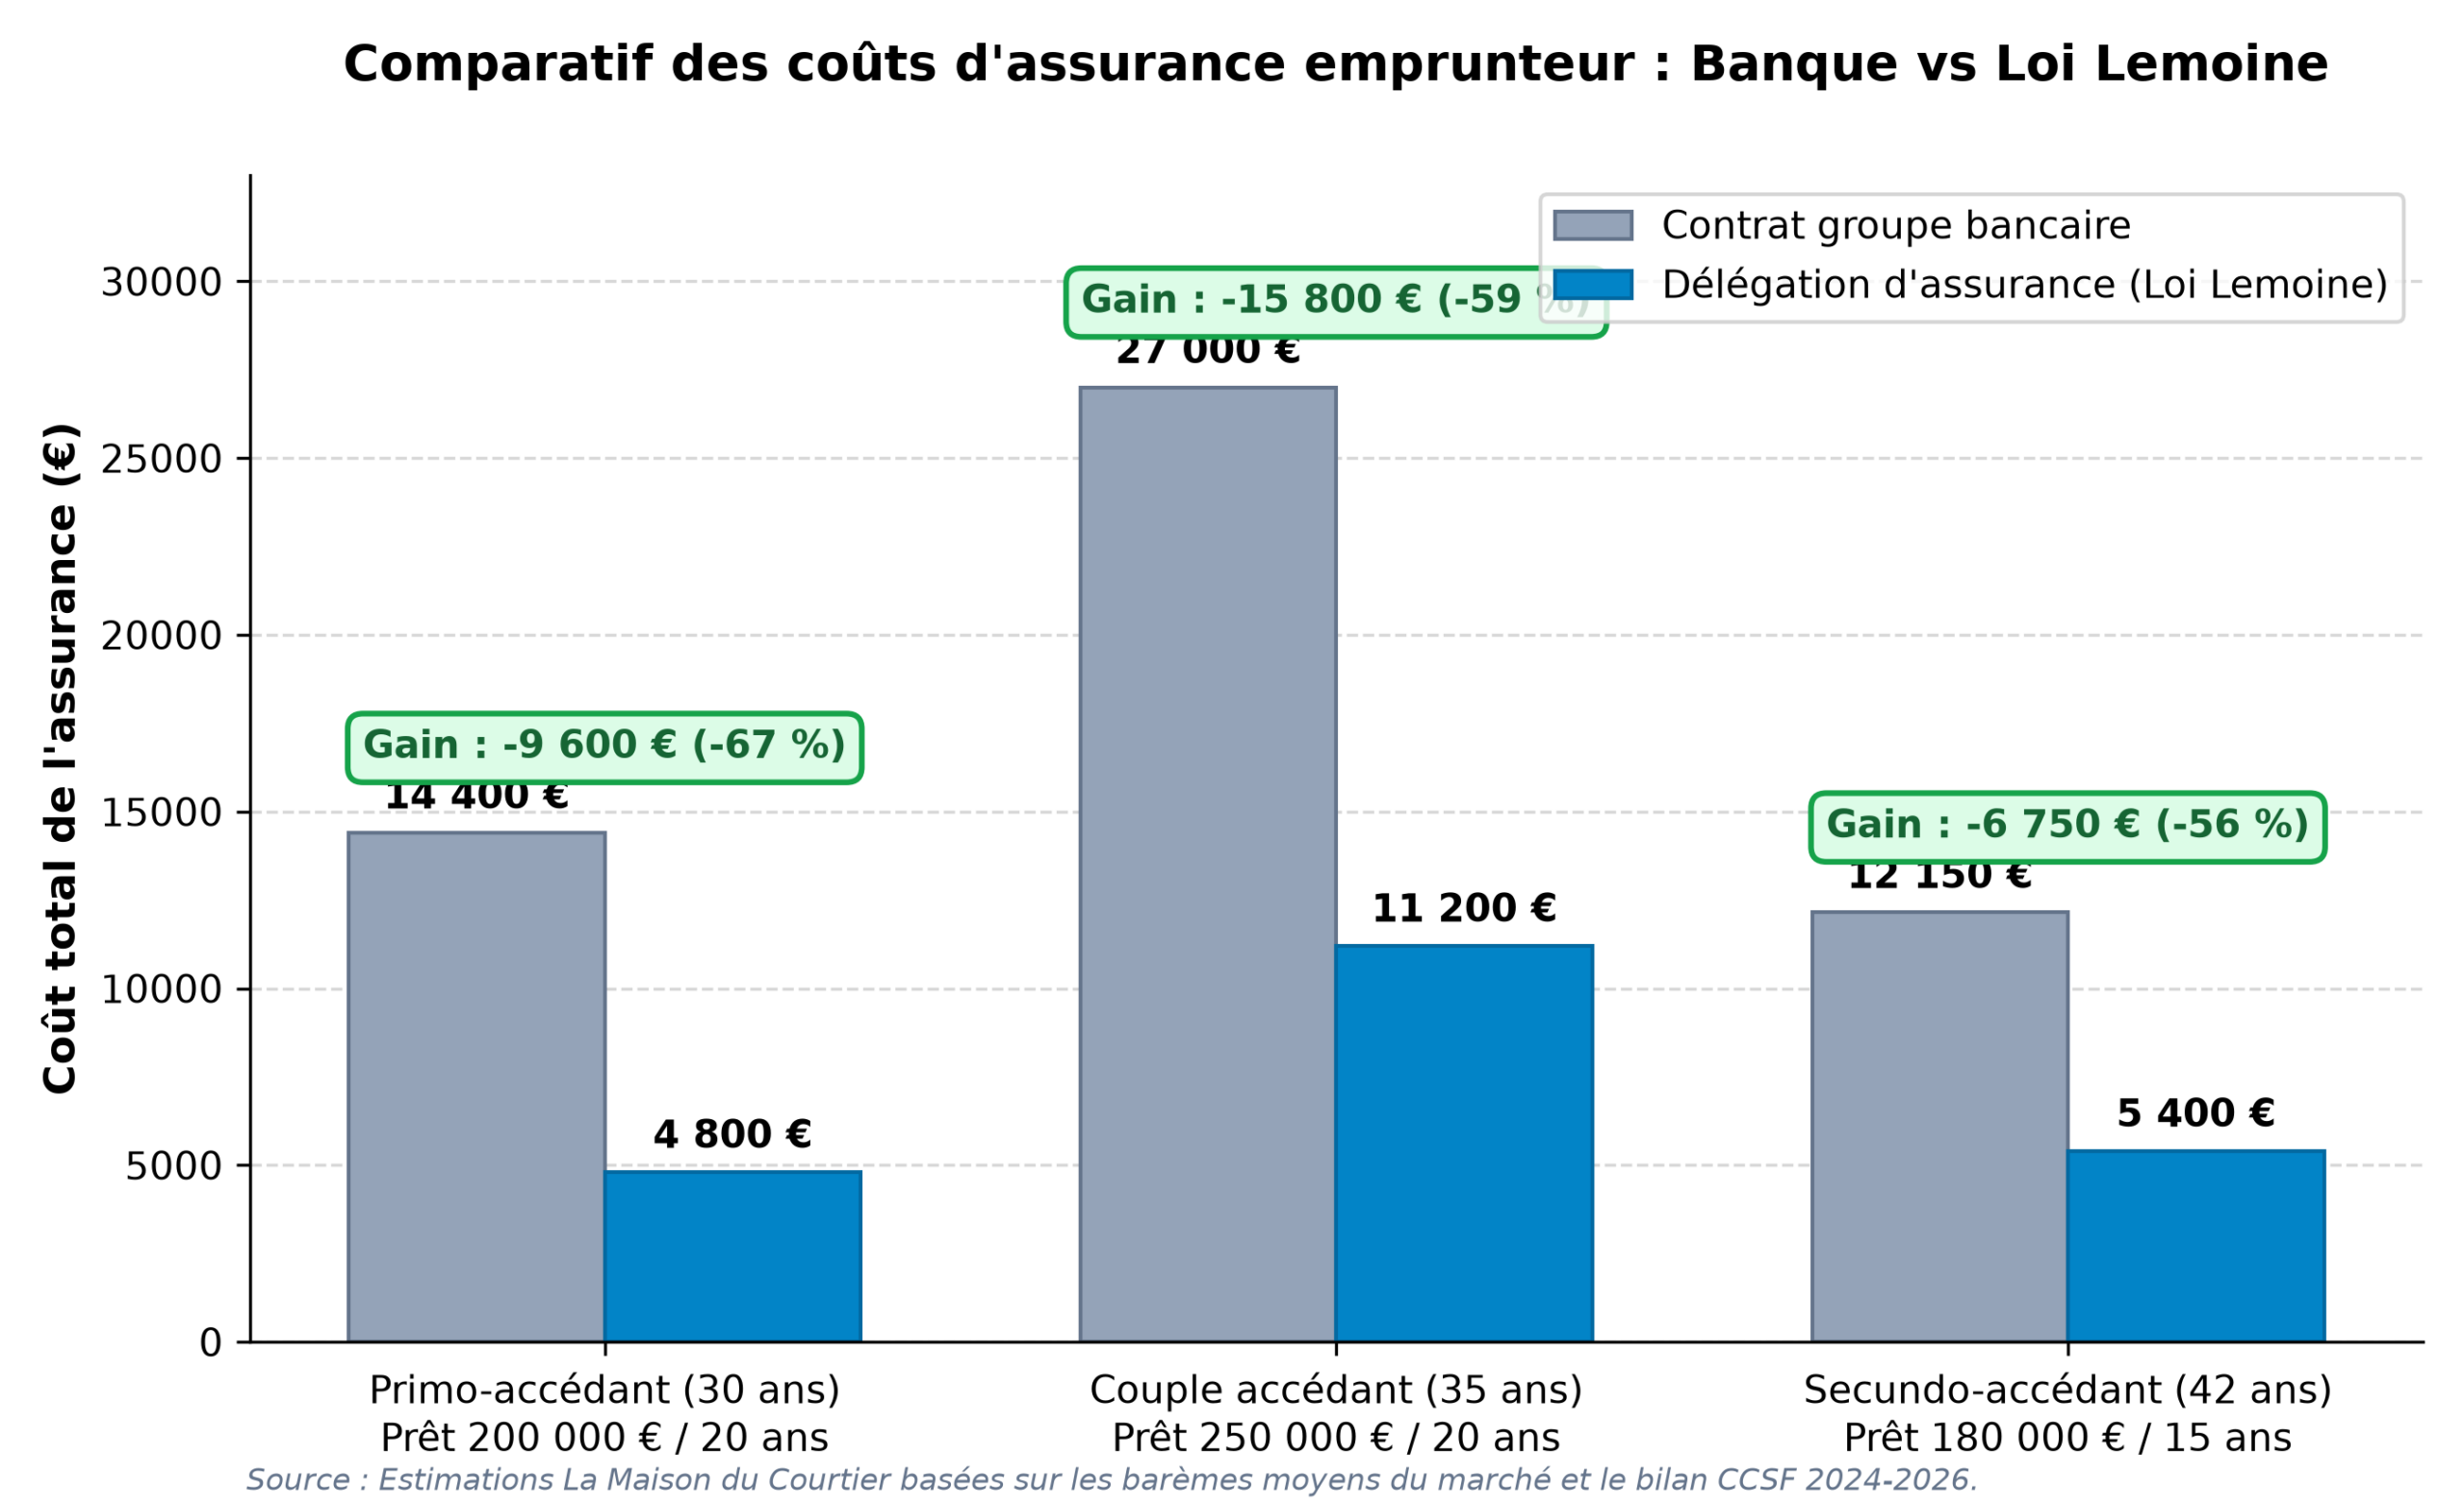
Tableau comparatif des gains moyens constatés par profil
| Profil de l’emprunteur | Prêt immobilier | Coût assurance banque | Coût en délégation | Gain net moyen |
|---|---|---|---|---|
| Primo-accédant (30 ans) | 200 000 € sur 20 ans | 14 400 € (0,36 %) | 4 800 € (0,12 %) | 9 600 € (-67 %) |
| Couple accédant (35 ans) | 250 000 € sur 20 ans | 27 000 € (0,27 % / pers.) | 11 200 € (0,11 % / pers.) | 15 800 € (-58 %) |
| Secundo-accédant (42 ans) | 180 000 € sur 15 ans | 12 150 € (0,45 %) | 5 400 € (0,20 %) | 6 750 € (-55 %) |
Pour approfondir la mécanique des cotisations et bien choisir votre formule, retrouvez nos explications détaillées dans notre guide : choisir une assurance de prêt groupe ou délégation d’assurance.
Suppression du questionnaire médical sous conditions
L’une des innovations sociétales les plus marquantes de la loi Lemoine concerne l’interdiction du questionnaire médical pour une large tranche d’emprunteurs. Désormais, vous êtes dispensé de toute déclaration médicale si vous remplissez simultanément deux conditions :
- Un montant assuré plafonné à 200 000 € par emprunteur : Cette limite est appréciée individuellement. Pour un couple empruntant avec une quotité de 50 % sur chaque tête, le montant du prêt immobilier peut donc atteindre 400 000 € sans aucun questionnaire de santé.
- Un terme du crédit intervenant avant les 60 ans de l’assuré : Le prêt doit être intégralement soldé avant votre 60e anniversaire.
Lorsque ces critères sont remplis, l’assureur ne peut vous poser aucune question sur vos antécédents médicaux, vos traitements ou vos examens passés. Aucune surprime pour raison de santé et aucune exclusion liée à une pathologie ne peuvent vous être appliquées.
Le renforcement du droit à l’oubli
Pour les ménages ne répondant pas aux critères d’exemption (financement supérieur à 200 000 € par tête ou fin de prêt après 60 ans), le législateur a significativement renforcé le droit à l’oubli.
Le délai au-delà duquel un emprunteur n’a plus l’obligation de déclarer un cancer guéri est réduit à 5 ans (contre 10 ans précédemment) après l’achèvement du protocole thérapeutique et sans constatation de rechute. La loi Lemoine a également intégré l’hépatite C dans ce dispositif du droit à l’oubli à 5 ans.
Cette mesure permet à de nombreux emprunteurs de souscrire une assurance de prêt aux conditions tarifaires normales, sans discrimination ni surprimes handicapantes.
L’équivalence des garanties : la condition clé pour votre banque
La liberté de résiliation accordée par la loi Lemoine est assortie d’une condition fondamentale : le nouveau contrat doit impérativement présenter un niveau de garanties équivalent ou supérieur au contrat bancaire initial.
Cette équivalence s’apprécie sur la base de la Fiche Standardisée d’Information (FSI) et des critères définis par le CCSF :
- Garanties Décès et Perte Totale et Irréversible d’Autonomie (PTIA) : Exigées dans 100 % des dossiers.
- Incapacité Temporaire Totale (ITT) : Examen du délai de franchise (ex. 90 jours) et du mode d’indemnisation (forfaitaire ou indemnitaire).
- Invalidité Permanente Totale (IPT) et Partielle (IPP) : Seuil de déclenchement (taux d’invalidité de 33 % ou 66 %).
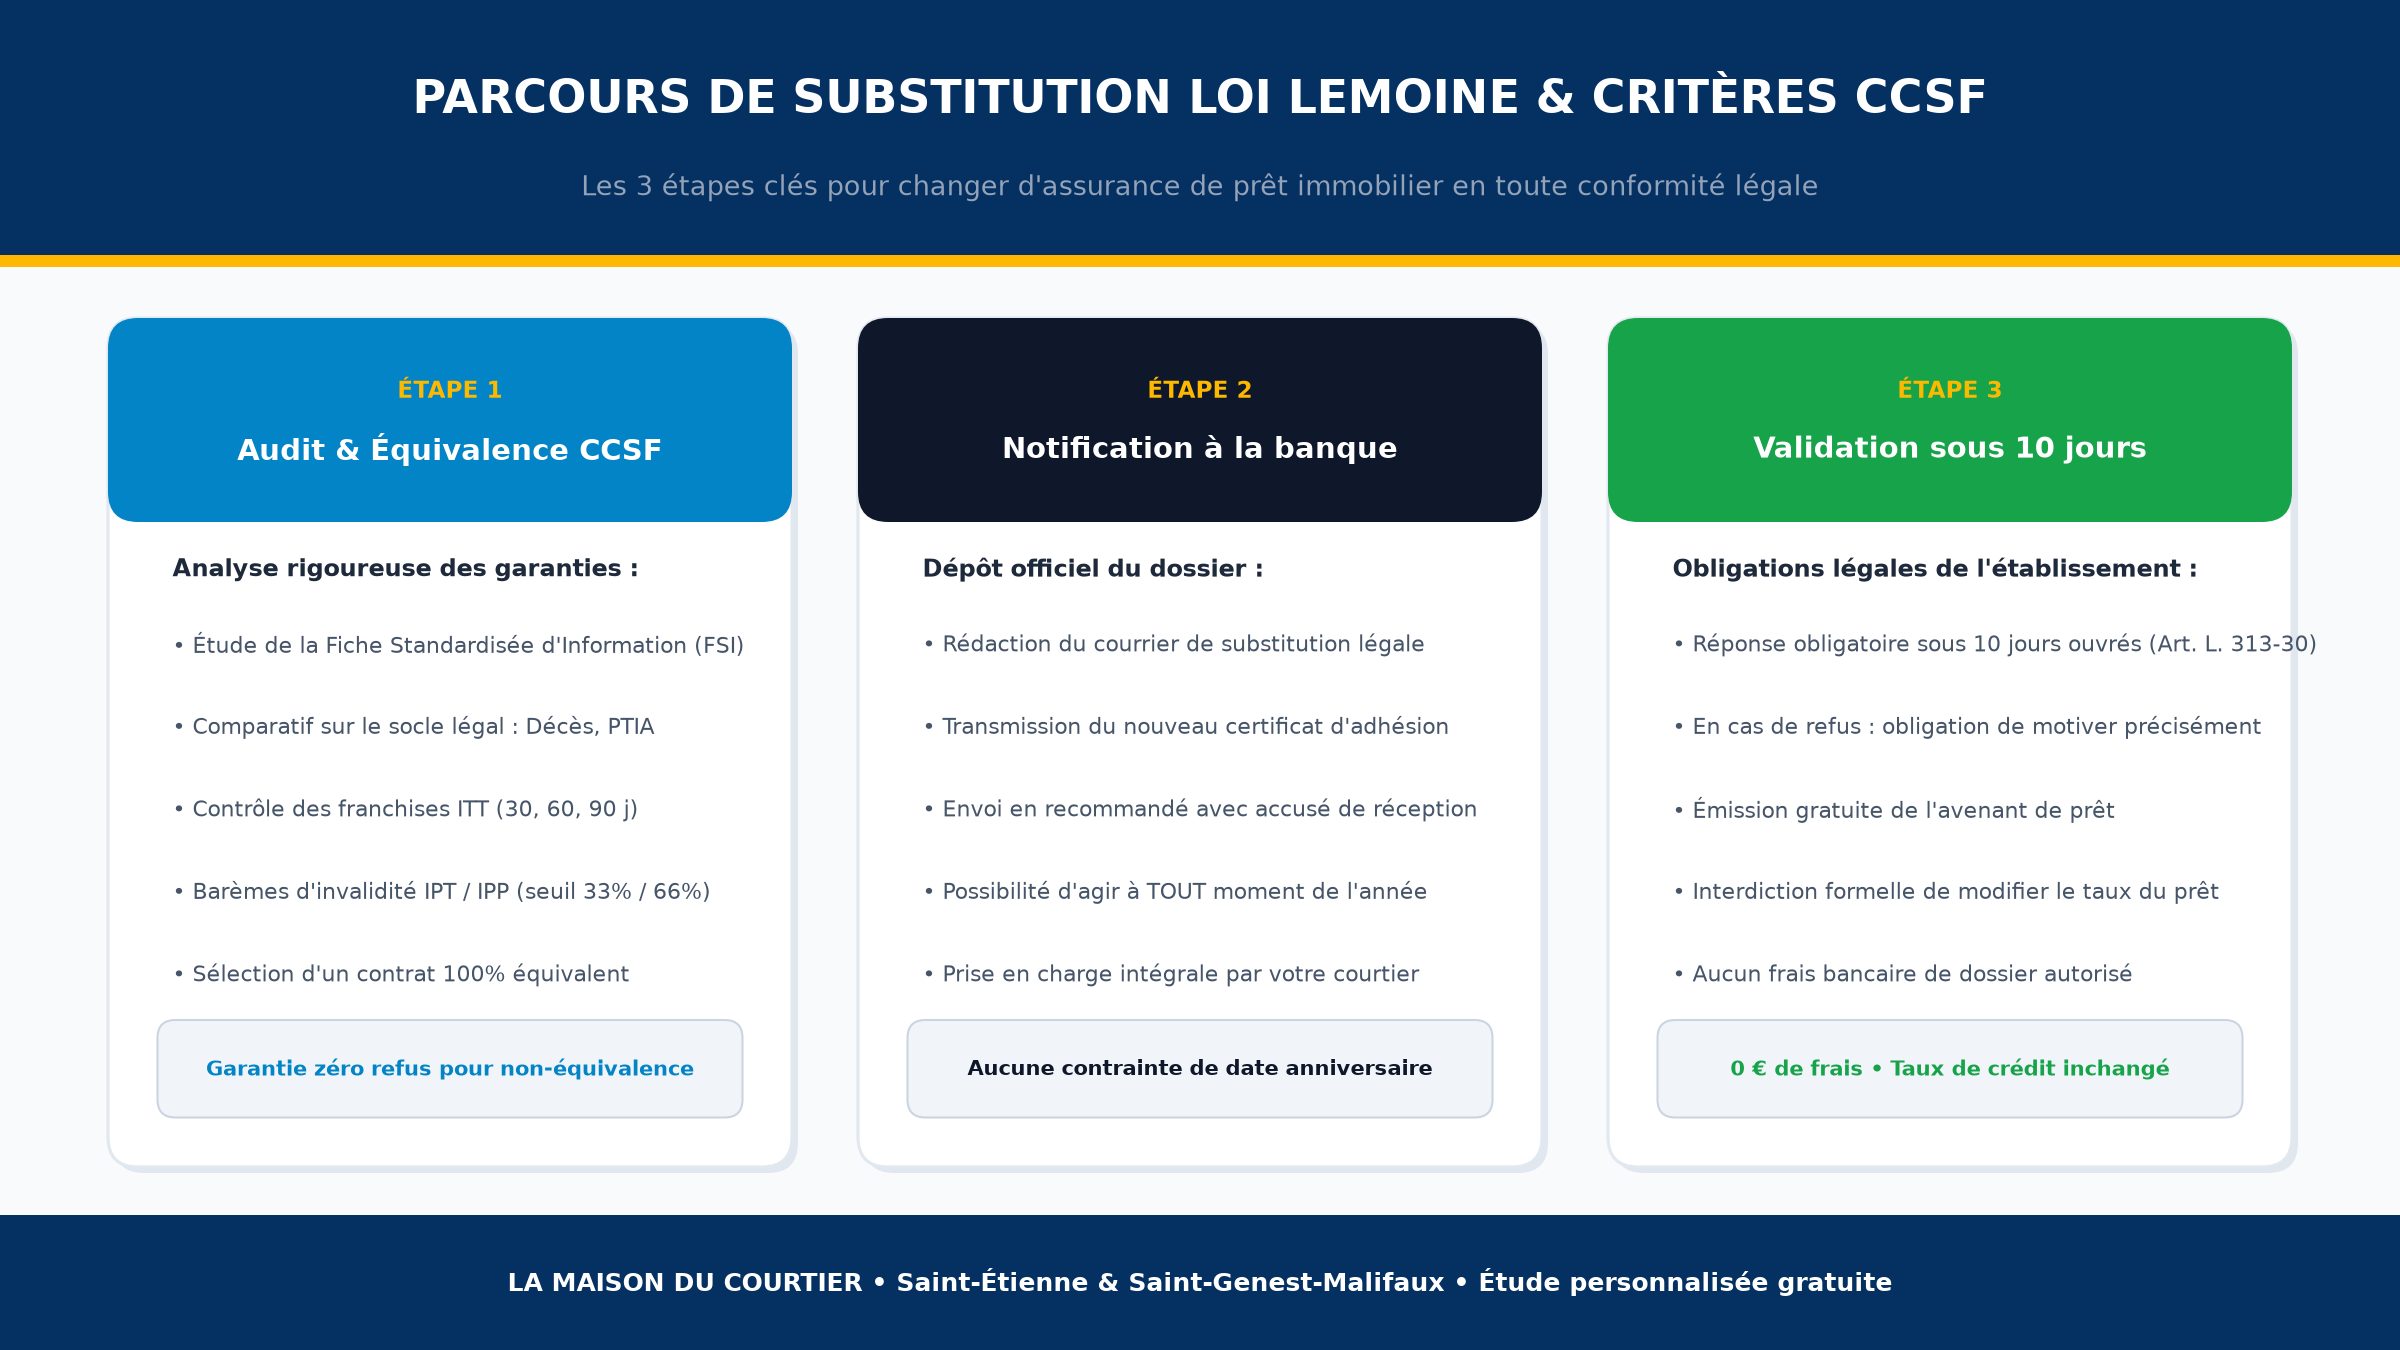
En vertu de l’article L. 313-30 du Code de la consommation, votre banque dispose d’un délai légal de 10 jours ouvrés pour formaliser son acceptation ou motiver son refus. En cas de refus, elle a l’obligation de préciser expressément les garanties manquantes. En cas d’accord, elle doit émettre un avenant sans frais, sans modifier le taux d’intérêt de votre crédit ni exiger de frais de dossier.
Pourquoi faire appel à La Maison du Courtier à Saint-Étienne et Saint-Genest-Malifaux ?
Bien que le droit à la résiliation soit garanti par la loi, les démarches administratives auprès des services bancaires peuvent s’avérer complexes et chronophages. Implantée au cœur de la Loire, l’équipe de La Maison du Courtier, dirigée par Pierre Desfond, met son expertise d’intermédiaire indépendant à votre service :
- Étude comparative gratuite et indépendante : Nous analysons votre contrat bancaire actuel et comparons en temps réel les meilleures compagnies d’assurance emprunteur du marché.
- Respect scrupuleux de l’équivalence de garanties : Nous sélectionnons des contrats conçus pour répondre trait pour trait aux exigences de votre banque, éliminant tout motif de rejet.
- Prise en charge intégrale des démarches : Nous gérons la rédaction de vos courriers de résiliation, l’envoi des attestations et le suivi des délais de 10 jours auprès de votre établissement prêteur.
- Un ancrage local et une disponibilité totale : Rencontrez votre courtier dans nos bureaux de Saint-Genest-Malifaux (16 place Foch) ou sur le bassin de Saint-Étienne, ou réalisez l’ensemble de votre dossier à distance.
Vous souhaitez vérifier vos droits et connaître les économies envisageables sur votre mensualité de crédit ? Réalisez dès aujourd’hui une simulation personnalisée en demandant un devis gratuit ou prenez directement contact avec nos conseillers.